

DEFTER - Para Yönetimi
tarafından DEFTER
4,7
- Güvenlik
- 100% Safe
- Kategori
- Finans
- Puanlar
- 4,7
- Fiyat
- Free
- İndir
- 1.00M
Bu uygulama güvenli, güvenilir ve ücretsiz yüklenebilir; herhangi bir risk veya kötü amaçlı yazılım olmadan hızlı indirmeler sunar.
Ekran Görüntüleri
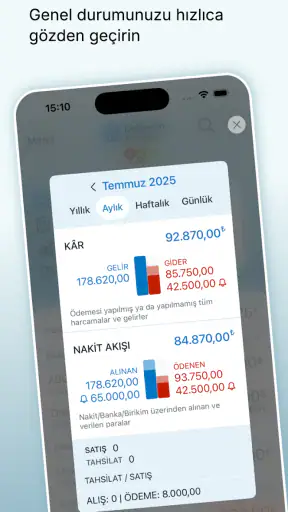
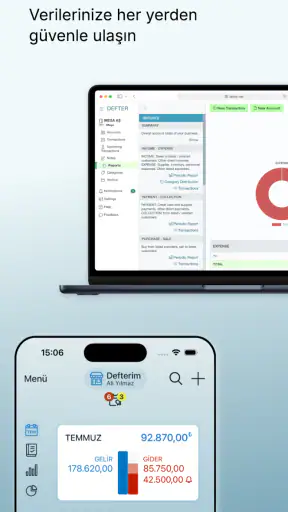
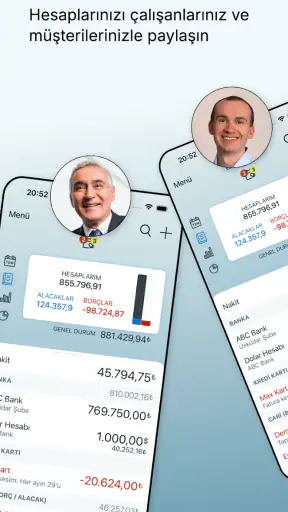
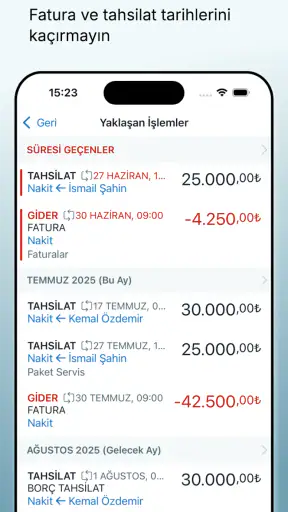
 Analiz eden: Getfullapps
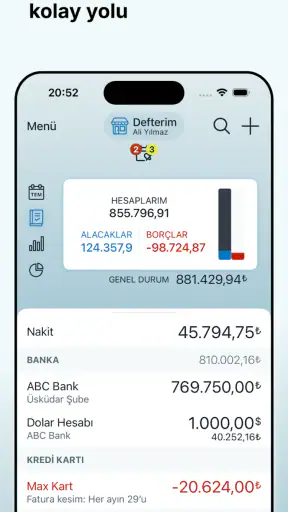
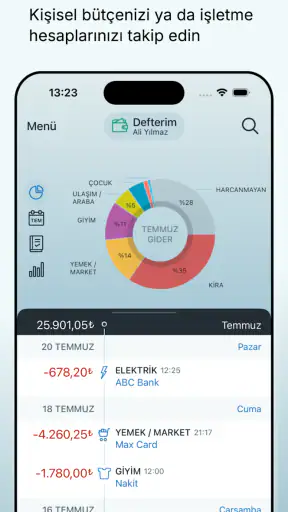
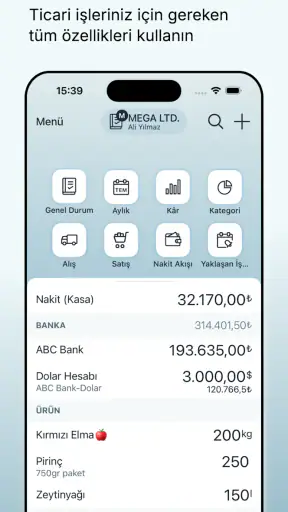
Günlük para hareketlerini takip etmek için kullanılan uygulamaların çoğu ya fazla basit kalıyor ya da küçük bir işletmenin ihtiyaçlarını karşılamayacak kadar karmaşıklaşıyor. DEFTER - Para Yönetimi bu iki uç arasında daha pratik bir yerde durmayı hedefleyen, kişisel bütçe ve işletme hesaplarını aynı yaklaşım içinde ele alan bir finans uygulaması. Benim açımdan en dikkat çekici tarafı, para yönetimini ayrı bir görev gibi değil, düzenli tutulması gereken bir kayıt alışkanlığı gibi sunması.
Uygulama, DEFTER geliştiricisi tarafından hazırlanmış ve ücretsiz indirilebiliyor. Finans kategorisinde yer alan bu araç, PEGI 3 yaş derecelendirmesiyle geniş bir kullanıcı kitlesine hitap ediyor. Mağazada 4,7 ortalama puanı ve 1 milyonun üzerinde kurulumu var; bu ilgi, uygulamanın günlük kullanımda bir karşılık bulduğunu düşündürüyor. Yine de finans bilgileri söz konusu olduğunda popülerlik tek başına güven ölçütü değil. Ben önce uygulamanın kendi kullanım alışkanlıklarıma uyup uymadığına, ardından kayıtlarımı nasıl yönettiğime bakardım.
Finans kayıtlarında güveni nasıl değerlendirmeli?
Bir para yönetimi aracına gelir ve gider yazmak, başka bir uygulamaya sıradan not eklemekten daha hassas. Bu nedenle indirmeden önce yalnızca puanlara değil, cihazınızın gösterdiği izinlere ve uygulamanın sunduğu hesap kontrollerine de göz atmanızı öneririm. İzin ekranında neye onay verdiğinizi okuyun; kullanım amacınızla ilgisiz görünen bir talep olursa devam etmeden önce neden gerekli olduğunu anlamaya çalışın.
Benim için güven, uygulamaya bütün finans geçmişini bir anda aktarmak değil, önce küçük ölçekte deneyip kontrolü elimde tutmak demek. İlk günlerde birkaç genel gelir ve gider kaydı girerek arayüzü tanıyabilir, hangi bilgileri uygulamada tutmak istediğinize karar verebilirsiniz. Kişi adları, müşteri ayrıntıları veya özel açıklamalar gibi hassas bilgileri yazmadan da günlük harcamaları takip etmek mümkün olabilir; kayıtların ne kadar ayrıntılı olacağına kendi ihtiyacınıza göre karar verin.
Telefonunuzu başkalarıyla paylaşıyorsanız, cihaz kilidiniz ve uygulama içindeki hesap seçenekleri de önem kazanır. Uygulamada görebildiğiniz güvenlik ve hesap kontrollerini kurcalamadan önce mevcut ayarları okuyun. Bir finans uygulamasının varlığı, telefonunuzdaki diğer kişilerin erişimini kendiliğinden engelleyeceği anlamına gelmez; cihazınızı ortak kullanıyorsanız bunu hesaba katın.
Günlük kullanımda hız ve akış nasıl?
Bir para takip uygulamasında hız, yalnızca ekranların çabuk açılması anlamına gelmiyor. Asıl önemli olan, aklınıza gelen bir harcamayı birkaç adımda kaydedip günlük işinize dönebilmek. Bu açıdan DEFTER - Para Yönetimi’ni değerlendirirken benim için temel ölçüt, uygulamanın muhasebe işi yapıyormuş hissini ne kadar azalttığı olurdu. Kişisel bütçe tutan biri, market alışverişini veya ulaşım masrafını kaydetmek için uzun bir form doldurmak istemez.
Uygulamanın kişisel bütçe ile işletme hesaplarını aynı çatı altında düşünmesi, kullanım amacını baştan netleştiriyor. Ev giderlerini izleyen bir kullanıcı ile küçük bir işin para giriş ve çıkışlarını düzenlemek isteyen kişi aynı aracı farklı biçimde kullanabilir. Bu esneklik yararlı, fakat ilk kurulum veya ilk düzenleme aşamasında biraz düşünmeyi de gerektirebilir. Kategorileri ve kayıt alışkanlığını baştan planlamadan her şeyi aynı yere yazmak, kısa vadede hızlı görünse bile sonradan raporları anlamayı zorlaştırabilir.
Sırada Keşfedilecek Makaleler

Benim Konuşan Angela'm: Kişisel Bakımdan Oyuncu Topluluğuna

8 Ball Pool’da Hata Anında Masa Ne Kadar Dayanıklı?

Google Meet, Mobil Görüşmeleri Android ve iOS’a Göre Şekillendiriyor

Google Play Store: Android’in Dağıtım Kapısını Kim Denetliyor?

iTunes’tan YouTube’a: Video Uygulamaları Oynatmanın Ötesine Nasıl Geçti?

Fortnite Mobil Aksiyonda Nişan Kadar Karar Vermeyi de Ödüllendiriyor
Benim önerim, uygulamayı yükledikten sonra geçmişteki bütün harcamaları bir anda taşımaya çalışmamak. Önce o günden itibaren düzenli kayıt tutmak, hangi ayrımların gerçekten işinize yaradığını görmek için daha sağlıklı. Böylece gereksiz ayrıntılarla uğraşmadan, kendi bütçenize uygun bir düzen kurabilirsiniz. Özellikle düzensiz gelir elde edenler için bu yaklaşım, uygulamayı bir muhasebe ödevi olmaktan çıkarıp pratik bir kontrol aracına dönüştürüyor.
Hızın önemli olduğu gerçek bir senaryo
Örneğin küçük bir tasarım işi yaptığınızı ve aynı hafta içinde müşteriden ödeme aldığınızı, baskı malzemesi satın aldığınızı, kargo ücreti ödediğinizi düşünelim. Bu hareketleri ayrı ayrı kaydetmek, ay sonunda banka hesabına bakıp tahmin yürütmekten daha güvenli bir yöntem. DEFTER’i bu senaryoda yalnızca “param ne kadar?” sorusu için değil, “hangi iş gideri bütçemi etkiledi?” sorusu için kullanmak daha anlamlı.
Buradaki pratik ipucu şu: kişisel harcamalarla iş harcamalarını aynı hesapta izliyorsanız, kayıt adlarını olabildiğince açık tutun. “Ödeme” gibi belirsiz bir not yerine, işin veya giderin ne olduğunu belirten kısa bir ifade yazmak ileride zaman kazandırır. Bu, uygulamanın kendisinden çok kullanım biçimiyle ilgili görünse de finans araçlarında sonuçları ciddi biçimde değiştirir.
Harcama kaydını geciktirmemek neden işe yarıyor?
Gün içinde yaptığınız küçük nakit harcamalar, banka hareketlerine bakarak sonradan tamamlanması en zor kayıtlar olabilir. Bir kahve ya da kısa bir taksi yolculuğu tek başına bütçeyi değiştirmese de benzer giderlerin toplamı ay sonunda anlamlı hale gelir. Bu yüzden böyle harcamaları tutar ve kısa bir açıklamayla hemen kaydetmek, geçmişi hafızadan yeniden kurmaktan daha güvenilir bir yöntem.
Öte yandan her küçük ayrıntıyı yazmak da herkese uygun değil. Takip alışkanlığınızın sürmesini istiyorsanız, başlangıçta yalnızca karar vermenize yardım edecek bilgileri ekleyin. Örneğin giderlerin iş için mi kişisel kullanım için mi olduğunu ayırt etmek sizin için önemliyse bu ayrımı tutarlı biçimde yapın; değilse gereksiz etiketlerle kayıt sürecini ağırlaştırmayın. İyi bir düzen, en çok ayrıntıyı içeren değil, tekrar edebildiğiniz düzendir.
Yoğun kullanım anlarında ne beklemeli?
Bir finans uygulaması genellikle tek bir işlem için değil, aylar boyunca biriken kayıtlar için değerlendirilir. İlk günlerde birkaç harcama eklemek kolaydır; asıl sınav, ay sonunda çok sayıda işlemi gözden geçirmek, işletme hareketlerini ayırmak veya unutulmuş kayıtları düzeltmek istediğinizde ortaya çıkar. DEFTER’in bu noktadaki değeri, basit bir not defterinden daha düzenli bir yapı sunma iddiasında yatıyor.
Yine de yoğun kullanımın iki farklı biçimi olduğunu ayırmak gerekiyor. Birincisi, aynı gün içinde çok sayıda işlem girmek. İkincisi ise uzun süre boyunca birikmiş kayıtları geriye dönük düzenlemek. İlkinde hızlı veri girişi önemliyken ikincisinde arama, sınıflandırma ve kayıtların anlamlı kalması öne çıkar. Uygulamayı işletme hesabı için kullanacak kişilerin özellikle ikinci senaryoyu dikkate alması gerekir; çünkü düzensiz girilmiş eski kayıtlar, en iyi finans aracında bile sağlıklı bir tablo oluşturmaz.
Ben olsam yoğun dönemlerde her işlemi gün sonunda topluca girmek yerine, mümkün olduğunca aynı anda kaydederdim. Bu yöntem, tutarları veya işlem türlerini sonradan hatırlamaya çalışmaktan daha güvenilir. Ayrıca haftada bir kısa kontrol yapmak, ay sonunda büyük bir temizlik yapma ihtiyacını azaltır. Böyle bir rutin, uygulamanın algılanan hızını da artırır; çünkü kullanıcı her açılışta dağınık bir geçmişle karşılaşmaz.
İşletme ve kişisel bütçe arasında seçim
DEFTER’in güçlü taraflarından biri, yalnızca ev bütçesine sıkışmaması. Serbest çalışanlar, küçük dükkân sahipleri veya düzenli olmayan gelirleri bulunan kişiler, uygulamayı kendi finans düzenlerine uyarlayabilir. Ancak burada önemli bir sınır var: Bu uygulamayı profesyonel muhasebecinin, resmi beyan süreçlerinin veya kapsamlı işletme yazılımlarının otomatik yerine koymamak gerekir.
Bir işletmenin günlük para akışını anlamak için kullanışlı olabilir; fakat resmi kayıt yükümlülükleri, vergi hesapları veya birden fazla kişinin aynı finans sisteminde çalışması gibi konular farklı araçlar gerektirebilir. Benim görüşüm, DEFTER’in küçük ölçekli takipte ve kişisel kontrol noktasında daha anlamlı olduğu yönünde. Çok kullanıcılı, karmaşık stoklu veya ayrıntılı finans raporları isteyen bir işletme için daha uzmanlaşmış bir çözüm daha doğru tercih olabilir.
Yoğun kullanım sırasında performans beklentisini de gerçekçi tutmak gerekiyor. Uygulamanın güncel sürümü 13.0.3; ancak tek başına sürüm numarası her cihazda aynı akıcılığı garanti etmez. Eski veya depolama alanı çok azalmış telefonlarda finans uygulamalarının açılışı ve kayıtların işlenmesi daha ağır hissedilebilir. Bu nedenle sorun yaşandığında ilk kontrol edilecek şey yalnızca uygulama değil, cihazın genel durumudur.
Biriken kayıtları okunur tutmanın yolu
Geriye dönük kayıt girmeniz gerekiyorsa, önce büyük ve düzenli giderlerden başlayın; ardından kararlarınızı etkileyen küçük kalemleri ekleyin. Her işlemi aynı önem düzeyinde ele almak zaman alır ve çoğu kullanıcıyı takipten soğutabilir. Kayıtları açıklayıcı ama kısa tutmak da daha sonra hangi harcamanın ne olduğunu anlamayı kolaylaştırır.
Geliriniz farklı günlerde ve değişen tutarlarda geliyorsa, yalnızca aylık toplamı izlemek yerine para girişlerinin zamanlamasını da not etmek faydalı olabilir. Böylece elinizdeki toplam tutar makul görünse bile hangi haftalarda nakit sıkışıklığı yaşandığını fark edebilirsiniz. Bu, uygulamanın sizin yerinize tahmin yapacağı anlamına gelmez; düzenli kayıtların size sunduğu bilgiyi nasıl okuyacağınızla ilgilidir.
Güvenilirlik, kayıt alışkanlığı ve toparlanma
Para yönetiminde güvenilirlik, uygulamanın hiç hata vermemesi kadar kayıtların anlaşılır ve düzenli kalmasına da bağlı. Bir harcamanın yanlış kategoriye yazılması veya gelirle giderin birbirine karışması, teknik bir çökmeden daha sessiz ama daha zararlı bir sorun yaratabilir. Bu yüzden uygulamayı kullanırken kayıtları düzenli aralıklarla gözden geçirmek, tek seferde kusursuz bir sistem kurmaya çalışmaktan daha iyi sonuç verir.
Benim için güven veren kullanım biçimi, uygulamaya her şeyi emanet etmek yerine düzenli bir kontrol rutini oluşturmaktır. Haftalık kısa bakışlarda son işlemleri kontrol etmek, olağan dışı tutarları fark etmeyi ve unutulan kayıtları tamamlamayı kolaylaştırır. Ay sonunda ise toplamları kişisel banka hareketlerinizle karşılaştırmak, uygulamadaki kaydın gerçek durumla uyuşup uyuşmadığını görmenizi sağlar.
Bu yaklaşım özellikle işletme hesabı kullananlar için önemli. Bir müşteriden gelen ödemeyi gelir olarak kaydetmek kadar, o gelirle bağlantılı masrafı da doğru biçimde ayırmak gerekir. Aksi halde uygulama dolu görünür, fakat karar vermenize yardımcı olacak netlik oluşmaz. DEFTER’i verimli kullanmanın gizli noktalarından biri, kayıt sayısını artırmak değil, her kayda daha sonra anlayabileceğiniz bir anlam vermektir.
Telefon değişikliği ve kayıtların korunması
Bir finans uygulamasını uzun süre kullanacak kişinin aklındaki doğal sorulardan biri, telefon değiştirince ne olacağıdır. Bu konuda en güvenli davranış, cihaz değiştirmeden önce uygulamadaki kayıtların nasıl korunacağını ve geri alınacağını bizzat kontrol etmektir. Önemli finans geçmişini yalnızca tek bir cihazda bırakmamak, hangi uygulamayı kullanırsanız kullanın iyi bir alışkanlıktır.
Burada size kesin olmayan bir özelliği varmış gibi anlatmak istemem; uygulamanın kayıt koruma yöntemini kendi cihazınızdaki güncel arayüzden kontrol etmeniz gerekir. Fakat pratik olarak şu yöntemi öneririm: telefon değişikliği planınız varsa, önce küçük ve önemsiz bir kayıtla geri yükleme sürecini test edin. Böylece asıl finans geçmişinizi taşımadan önce hangi adımların gerektiğini görürsünüz.
Aynı şekilde uygulamayı kaldırıp yeniden kurmadan önce de dikkatli olun. Finans kayıtları, sıradan bir alışveriş listesi kadar kolay yeniden oluşturulamayabilir. Özellikle birkaç aydır düzenli takip yapıyorsanız, silme veya cihaz sıfırlama kararını aceleye getirmemek gerekir. Bu, DEFTER’e özel bir kusurdan çok finans verilerinin doğasıyla ilgili bir kullanım kuralıdır.
Veri hassasiyeti olan anlarda kontrolü korumak
Uygulamaya bir müşteri ödemesi veya ev bütçenizle ilgili kayıt girerken, açıklama alanına gerçekten gerekli olmayan özel bilgileri eklememek iyi bir alışkanlık. İşlemi tanımaya yetecek kısa bir not çoğu zaman yeterlidir. Böylece uygulama içindeki geçmişi kullanışlı tutarken, hassas ayrıntıların miktarını da kendiniz belirlersiniz.
Hesap veya cihaz ayarlarında oturum, erişim ya da veri yönetimiyle ilgili seçenekler görürseniz, ne yaptıklarını anlamadan değişiklik yapmayın. Bir ayarı açıp kapatmanın kayıtlarınız üzerindeki etkisini önceden kontrol etmek, sonradan yaşanabilecek karışıklığı azaltır. Ben bu tür değişiklikleri, önemli kayıtların nasıl korunacağını öğrendikten sonra yapmayı tercih ederdim.
Cihaz sınırları ve ücretlendirme dengesi
DEFTER - Para Yönetimi ücretsiz sunuluyor ve minimum işletim sistemi gereksinimi 9 olarak belirtiliyor. Bu, çok yeni olmayan bazı cihazlarda da erişilebilir olmasını sağlayabilir. Ancak işletim sistemi desteğinin bulunması, eski bir telefonun mutlaka akıcı çalışacağı anlamına gelmez. Depolama alanı, arka planda çalışan uygulamalar ve cihazın genel yaşı, günlük deneyimi doğrudan etkileyebilir.
Finans uygulamalarında kaynak tüketimi genellikle oyunlardaki kadar görünür değildir; kullanıcı daha çok açılışta bekleme, ekranlar arasında geçiş veya kayıt sırasında gecikme hisseder. Ben olsam uygulamayı uzun süre kullanmadan önce telefonumda yeterli boş alan bırakır, arka planda gereksiz çalışan uygulamaları kapatır ve güncel işletim sistemi sürümünü kullanırdım. Bu küçük hazırlıklar, uygulamadan beklenen performansı daha tutarlı hale getirebilir.
Ücretsiz olması, denemek için güçlü bir neden. Bununla birlikte uygulama içi satın alımların ürün başına yaklaşık 600 ila 4.800 lira aralığına çıkabildiği görülüyor. Bu aralık, ödeme yapmadan önce hangi özelliğin gerçekten gerekli olduğunu dikkatle incelemeyi gerektiriyor. Kişisel bütçesini yalnızca temel düzeyde takip etmek isteyen biri için ücretsiz kullanım yeterli olabilir; daha kapsamlı ihtiyaçlarda ise satın alma kararını, uygulamayı bir süre deneyip gerçek kullanım sıklığını gördükten sonra vermek daha mantıklı.
Benim burada önem verdiğim nokta, ücretli seçeneği yalnızca “daha fazla özellik” beklentisiyle almamak. Eğer kayıt alışkanlığınız düzensizse, daha geniş bir paket tek başına finans düzeni oluşturmaz. Önce uygulamayı düzenli kullanabildiğinizden emin olmak, sonra ödeme kararına geçmek hem bütçeniz hem de beklentiniz açısından daha sağlıklı olur.
Kimler için uygun, kimler başka seçeneğe bakmalı?
DEFTER, kendi gelir ve giderini sade biçimde izlemek isteyen kişiler için iyi bir başlangıç olabilir. Serbest çalışanlar, küçük işletme sahipleri, ev bütçesini kontrol altına almak isteyenler ve finans hareketlerini unutkanlığa bırakmak istemeyen kullanıcılar uygulamadan yararlanabilir. Özellikle karmaşık bir muhasebe sistemi kurmadan önce temel para akışını anlamak isteyenler için erişilebilir bir yaklaşım sunuyor.
Buna karşılık yalnızca banka hareketlerinin otomatik biçimde içe aktarılmasını bekleyen biri farklı bir uygulamayı tercih edebilir. Aynı durum yatırım portföyü, fatura otomasyonu, ekip bazlı yetkilendirme veya ayrıntılı vergi raporları isteyen kullanıcılar için de geçerli. DEFTER’i güçlü olduğu alanın dışında değerlendirmek, uygulamadan gereğinden fazla şey beklemek olur.
Alışılmış alternatifler genellikle üç gruba ayrılıyor: basit not uygulamaları, banka uygulamalarının harcama ekranları ve kapsamlı muhasebe yazılımları. Not uygulamaları hızlıdır ama finans geçmişini düzenlemek zorlaşabilir. Banka uygulamaları hesap hareketlerini göstermede başarılı olabilir, fakat nakit harcamalar veya farklı hesapların birlikte takibi sınırlı kalabilir. Profesyonel muhasebe araçları ise daha ayrıntılıdır, ancak kişisel kullanım için gereğinden ağır gelebilir. DEFTER’in yeri, bu seçeneklerin arasında, manuel kontrolü korurken düzenli bir finans defteri oluşturmaya çalışmasıdır.
Son performans değerlendirmem
DEFTER - Para Yönetimi’ni değerlendirirken en olumlu bulduğum nokta, kişisel bütçe ile küçük işletme takibini aynı kullanım mantığında buluşturması. Ücretsiz başlanabilmesi, geniş bir cihaz grubuna hitap etmesi ve finans kategorisinde yüksek kullanıcı ilgisi görmesi, denemeyi kolaylaştırıyor. 4,7 ortalama puan ve 1 milyonun üzerindeki kurulum sayısı da uygulamanın pratik bir karşılık bulduğunu gösteriyor; yine de bu rakamlar sizin kullanım biçiminizin otomatik olarak sorunsuz olacağı anlamına gelmez.
Performans açısından beklentim, uygulamanın ağır grafikler veya karmaşık işlemler yapan bir araç gibi değil, düzenli kayıt tutmaya odaklanan bir yardımcı gibi değerlendirilmesi yönünde. Hızlı sonuç almak için sade kategoriler kullanmak, kayıtları aynı gün girmek ve haftalık kontrol yapmak önemli. Yoğun işletme takibi, geriye dönük büyük veri girişi veya çok ayrıntılı muhasebe gereksinimi söz konusu olduğunda ise daha özel bir çözümün avantajı artıyor.
Son kararım şu: DEFTER, para yönetimini alışkanlığa dönüştürmeye hazır kullanıcılar için mantıklı bir ücretsiz başlangıç seçeneği. Ondan otomatik banka muhasebesi ya da tam kapsamlı işletme sistemi beklemiyorsanız, günlük gelir ve giderleri anlamlandırmanıza yardımcı olabilir. Uygulama içi satın alımlarda yüksek tutarlara çıkabilen seçenekler bulunduğu için ödeme kararını aceleye getirmemek, önce kendi kullanımınızı ölçmek gerekir.
Ben bu uygulamayı, ay sonunda parasının nereye gittiğini tahmin etmek yerine bunu düzenli olarak görmek isteyen bir arkadaşa önerirdim. Fakat önerim bir şartla geçerli olurdu: kayıtları tutarlı girmeye ve zaman zaman kontrol etmeye hazırsanız. Bu alışkanlık yoksa en iyi finans uygulaması bile kısa sürede dağınık bir listeye dönüşebilir. Bu sınırı kabul ettiğinizde DEFTER, kişisel bütçe ve küçük ölçekli işletme takibi için sade, erişilebilir ve amacına uygun bir yardımcı olarak öne çıkıyor.
Artıları
- Gelir ve giderleri kategorilere ayırarak bütçeyi daha anlaşılır hale getirir.
- Düzenli kayıt alışkanlığı kazanmak için pratik ve sade bir yapı sunar.
- Harcama geçmişini inceleyerek gereksiz masrafları fark etmeye yardımcı olur.
- Kişisel finans takibi için karmaşık hesap tablolarına alternatif olabilir.
- Günlük para hareketlerini hızlıca kaydetmeye uygun bir kullanım sunar.
Eksileri
- Finansal verileri elle girmek bazı kullanıcılar için zaman alıcı olabilir.
- Gelişmiş yatırım ve portföy takip araçları sunmayabilir.
- Banka hesaplarıyla otomatik senkronizasyon desteği sınırlı olabilir.
- Yanlış kategori seçimi, hazırlanan bütçe analizlerinin doğruluğunu etkileyebilir.
- Düzenli yedekleme yapılmazsa uygulama verilerini kaybetme riski bulunabilir.
DEFTER - Para Yönetimi hakkında sıkça sorulan sorular
DEFTER - Para Yönetimi nedir ve ne amaçla kullanılır?
DEFTER - Para Yönetimi, kişisel gelir ve giderlerinizi daha düzenli biçimde takip etmenize yardımcı olan bir finans uygulamasıdır. Günlük harcamaları, faturaları, alışverişleri ve farklı gelir kaynaklarını kaydederek paranızın nereye gittiğini görmenizi sağlar. Uygulama, bütçe kontrolü yapmak ve finansal alışkanlıklarınızı daha bilinçli şekilde değerlendirmek isteyen kullanıcılar için pratik bir dijital defter görevi görür.
DEFTER - Para Yönetimi kullanmak ücretli mi?
Uygulamanın temel özellikleri ücretsiz olarak sunulabilir; ancak bazı sürümlerde gelişmiş raporlar, ek özelleştirme seçenekleri veya reklamsız kullanım gibi işlevler ücretli olabilir. İndirmeden önce Google Play Store ya da App Store üzerindeki güncel uygulama açıklamasını ve uygulama içi satın alma bilgilerini kontrol etmeniz önemlidir. Fiyatlar ve sunulan paketler işletim sistemine veya bölgeye göre değişebilir.
Uygulamaya girilen finansal bilgiler güvende mi?
DEFTER - Para Yönetimi’ne gelir, gider ve bütçe bilgileri eklerken uygulamanın veri güvenliği politikasını incelemeniz gerekir. Uygulama bir banka hesabı gibi çalışmadığı için banka şifrenizi paylaşmamanız ve hassas kart bilgilerini gereksiz yere kaydetmemeniz önerilir. Verilerin cihazda mı, bulutta mı saklandığını; yedekleme, senkronizasyon ve gizlilik seçeneklerini uygulama izinleri bölümünden kontrol edebilirsiniz.
DEFTER - Para Yönetimi çevrimdışı kullanılabilir mi?
Gelir ve gider kaydı gibi temel işlemler bazı sürümlerde internet bağlantısı olmadan yapılabilir; ancak bu durum uygulamanın güncel sürümüne ve kullanılan özelliklere bağlıdır. Senkronizasyon, bulut yedekleme, reklamların yüklenmesi veya uygulama içi satın alma işlemleri internet gerektirebilir. Seyahat sırasında kullanmayı planlıyorsanız, uygulamayı önceden test ederek kayıtların bağlantı kesildiğinde doğru şekilde saklandığından emin olmanız faydalı olur.
DEFTER - Para Yönetimi hangi kullanıcılar için uygundur?
Uygulama, harcamalarını düzenli takip etmek, aylık bütçe oluşturmak ve finansal durumunu daha net görmek isteyen öğrenciler, çalışanlar, aileler ve küçük işletme sahipleri için uygun olabilir. Kategoriler ve raporlar sayesinde gereksiz harcamaları fark etmek kolaylaşır. Bununla birlikte, profesyonel muhasebe, vergi takibi veya yatırım yönetimi için tasarlanmış kapsamlı bir araç değildir; bu tür ihtiyaçlarda uzman yazılımlara başvurmak gerekir.

DEFTER - Para Yönetimi
Bu site, üçüncü taraf uygulamalar hakkında bağımsız bilgiler sunar ve burada yer verilen hiçbir uygulamayla bağlantılı değildir; bu uygulamaların sahibi, geliştiricisi veya dağıtıcısı da değildir. Uygulama adları, logoları ve ticari markaları ilgili sahiplerine aittir. Geliştirici bilgileri referans amacıyla sunulmuştur; lütfen geliştiriciyle doğrudan info@defter.net üzerinden iletişime geçin, https://defter.net adresini ziyaret edin veya https://defter.net/privacy sayfasını inceleyin.










